Le Livret A paraît simple : on y dépose de l’argent, la banque le garde, et des intérêts viennent arrondir le solde. Pourtant, derrière cette apparente simplicité se cache une règle qui mérite d’être connue : le calcul par quinzaine. Elle ne change pas le taux affiché, mais elle détermine à partir de quand votre argent commence à produire des intérêts — et jusqu’à quand il en produit avant un retrait.
Comprendre ce calendrier ne demande ni calculatrice scientifique ni talent de comptable. Quelques repères suffisent pour éviter les mauvaises surprises et choisir, lorsque c’est possible, le bon moment pour effectuer un versement ou un retrait. Voici la méthode, pas à pas, avec un exemple concret.
Le principe du calcul par quinzaine
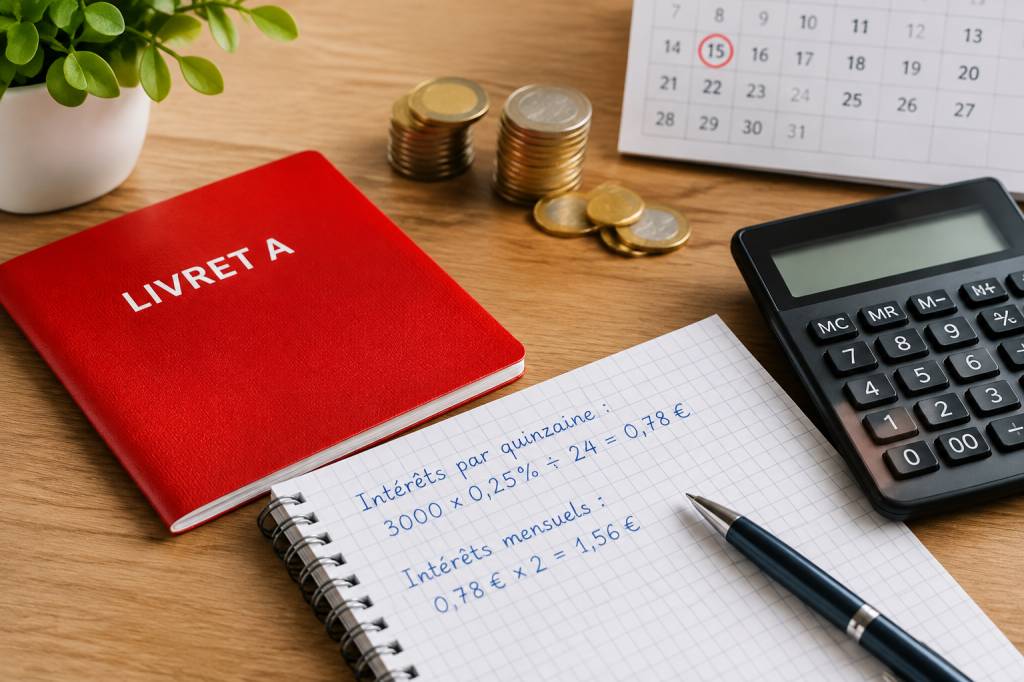
Pour calculer les intérêts du Livret A, l’année est divisée en 24 périodes appelées quinzaines. Chaque mois comprend deux périodes :
- du 1er au 15 du mois ;
- du 16 au dernier jour du mois.
Une quinzaine ne dure donc pas toujours quinze jours exactement. Celle qui va du 16 au 28 février, par exemple, est plus courte que celle du 1er au 15 mars. Cela ne modifie pas le calcul : chaque période compte comme une unité entière. Le Livret A ne rémunère pas chaque journée au prorata ; il applique son taux en fonction du nombre de quinzaines prises en compte.
La formule générale est la suivante :
Intérêts = capital × taux annuel × nombre de quinzaines / 24
Le nombre 24 correspond aux deux quinzaines de chacun des douze mois de l’année. Si votre argent reste placé pendant une année entière, il peut ainsi produire des intérêts sur 24 quinzaines. S’il ne demeure sur le livret que six mois, il en produira en principe sur 12, sous réserve des dates précises de versement et de retrait.
À partir de quand un versement rapporte-t-il ?
La date à laquelle vous effectuez un dépôt ne coïncide pas toujours avec le début de sa rémunération. La règle dépend du moment où l’argent est versé :
- un versement réalisé du 1er au 15 du mois commence à produire des intérêts le 16 ;
- un versement réalisé du 16 au dernier jour du mois commence à en produire le 1er du mois suivant.
Autrement dit, un dépôt effectué le 2 avril et un autre réalisé le 14 avril commencent tous deux à produire des intérêts le 16 avril. De même, un versement effectué le 17 avril ou le 29 avril ne commence à être rémunéré qu’à partir du 1er mai.
Cette règle explique pourquoi la date d’un virement peut avoir un effet sur les intérêts. Si vous savez qu’une somme va rejoindre votre Livret A, la verser au début d’une période peut lui permettre de commencer à travailler plus tôt. Un dépôt effectué le 15 au lieu du 16, par exemple, peut gagner une quinzaine de rémunération. Pour un montant modeste, l’écart est souvent de quelques centimes ; pour des sommes importantes ou des versements réguliers, le calendrier mérite davantage d’attention.
Quand un retrait cesse-t-il de produire des intérêts ?
Les retraits suivent une logique comparable, mais en sens inverse. Les intérêts sont calculés jusqu’à la dernière quinzaine entière précédant le retrait :
- pour un retrait réalisé du 1er au 15 du mois, la somme retirée produit des intérêts jusqu’au dernier jour du mois précédent ;
- pour un retrait réalisé du 16 au dernier jour du mois, elle en produit jusqu’au 15 du mois.
Un retrait effectué le 12 juin, par exemple, entraîne l’arrêt de la rémunération de la somme retirée au 31 mai. S’il est réalisé le 18 juin, cette somme reste rémunérée jusqu’au 15 juin inclus, selon le principe des périodes de calcul.
Il n’est pas toujours possible de choisir précisément le jour d’un retrait : une facture, un achat ou un imprévu se soucie rarement du calendrier bancaire. Mais si la date est flexible, retirer juste après le début d’une nouvelle quinzaine peut être plus favorable que retirer juste avant. À l’inverse, lorsqu’un versement est prévu, le faire avant le début d’une nouvelle période peut éviter de laisser l’argent quelques jours sans rémunération sur le Livret A.
Un exemple de calcul, étape par étape
Imaginons un Livret A rémunéré à un taux annuel de 3 %. Ce taux est choisi ici pour illustrer la méthode ; le taux applicable à votre livret peut être différent et évoluer au fil du temps.
Le 10 janvier, vous y déposez 2 000 €. Selon la règle des quinzaines, ce versement commence à produire des intérêts le 16 janvier. Il reste ensuite sur le livret jusqu’au 31 décembre. Pour simplifier, supposons qu’aucun autre mouvement n’intervienne et que le taux reste fixé à 3 % pendant toute l’année.
Du 16 janvier au 31 décembre, le dépôt est rémunéré sur 23 quinzaines : la seconde quinzaine de janvier, puis les deux quinzaines de chacun des onze mois suivants. Le calcul est alors :
2 000 € × 3 % × 23 / 24 = 57,50 €
Les intérêts produits par ce dépôt s’élèvent donc à 57,50 € pour la période considérée. Si le même versement avait été effectué le 16 janvier, il n’aurait commencé à produire des intérêts que le 1er février. Il aurait alors bénéficié d’une quinzaine de rémunération en moins sur l’année.
Maintenant, supposons que vous retiriez 500 € le 20 septembre. La somme retirée a produit des intérêts jusqu’au 15 septembre. À partir de la quinzaine suivante, elle ne figure plus dans le capital rémunéré. Pour faire le calcul exact de l’année, il faut donc distinguer les périodes pendant lesquelles le solde a été de 2 000 €, puis celles pendant lesquelles il n’a été que de 1 500 €. Chaque changement de solde modifie la base de calcul pour les quinzaines concernées.
Comment calculer les intérêts avec plusieurs mouvements
Lorsque vous effectuez plusieurs versements et retraits, il est rarement pertinent d’appliquer la formule une seule fois au solde affiché à la fin de l’année. Ce solde ne raconte pas toute l’histoire : il ne révèle pas combien d’argent a été présent au cours de chaque quinzaine.
La méthode consiste à découper l’année en périodes où le capital reste identique, puis à calculer la rémunération correspondante. On additionne ensuite les montants obtenus. Si le taux change en cours d’année, il faut aussi séparer le calcul en fonction des périodes où chaque taux s’applique.
Voici la démarche à suivre :
- repérez la date de chaque versement et de chaque retrait ;
- déterminez la quinzaine à partir de laquelle chaque mouvement modifie le capital rémunéré ;
- comptez les quinzaines pendant lesquelles chaque montant est resté placé ;
- appliquez à chaque période le taux en vigueur, puis additionnez les intérêts calculés.
Votre relevé bancaire constitue le meilleur point de départ pour retrouver les opérations et leurs dates de valeur. En cas de doute, votre banque peut vous préciser le détail du calcul. Il est également possible d’utiliser un tableau : une ligne par période de taux ou de solde constant, avec le capital, le taux et le nombre de quinzaines correspondants.
La capitalisation annuelle des intérêts
Les intérêts du Livret A sont généralement ajoutés au compte le 31 décembre. Cette opération porte le nom de capitalisation. Une fois crédités, les intérêts rejoignent le capital et peuvent, à leur tour, produire des intérêts l’année suivante.
Dans la pratique, le montant affiché sur votre livret peut donc augmenter au moment du crédit annuel des intérêts, même si vous n’avez effectué aucun versement. Les sommes inscrites au titre des intérêts sont elles aussi prises en compte selon les règles du livret. C’est le principe des intérêts composés : à petite échelle au début, l’effet s’amplifie avec le temps, comme une boule de neige qui prend lentement du volume.
Le crédit intervenant en fin d’année, les intérêts calculés ne sont pas nécessairement visibles au fil des mois sur le solde courant. Pour connaître le montant effectivement acquis, il faut consulter le relevé ou l’historique du compte après l’opération annuelle.
Le taux : un paramètre à vérifier
La formule reste la même, mais le taux du Livret A peut évoluer. Il est fixé par les pouvoirs publics et peut être révisé. Pour estimer vos intérêts, vérifiez donc le taux applicable aux dates qui vous intéressent plutôt que de vous fier à une ancienne simulation ou à un exemple trouvé en ligne.
Si le taux change au cours de l’année, on ne peut pas utiliser un taux unique pour l’ensemble des 24 quinzaines. Il faut calculer séparément les intérêts correspondant à chaque période de taux. Par exemple, si un taux s’applique jusqu’à une certaine date et un autre ensuite, les quinzaines relevant de la première période sont calculées avec le premier taux, et les suivantes avec le second.
Le Livret A bénéficie par ailleurs d’un régime fiscal avantageux : ses intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Cela facilite la comparaison avec un placement imposable, pour lequel le rendement affiché ne correspond pas toujours au montant conservé après fiscalité. Pour autant, le taux ne suffit pas à mesurer l’intérêt d’un produit : la disponibilité de l’épargne, la sécurité recherchée et vos besoins de liquidité comptent aussi.
Les erreurs fréquentes à éviter
- Confondre date du dépôt et début de rémunération. Un versement effectué le 15 ne produit pas forcément des intérêts dès ce jour-là : il commence à en générer à la quinzaine suivante.
- Calculer au jour près. Le mécanisme repose sur des périodes de quinzaine, et non sur le nombre exact de jours pendant lesquels chaque euro est resté sur le compte.
- Utiliser le solde de fin d’année comme base unique. Si le solde a varié, le calcul doit tenir compte des différents montants et des périodes correspondantes.
- Oublier un changement de taux. Lorsqu’un taux évolue en cours d’année, les périodes concernées doivent être calculées séparément.
- Se fier à un taux ancien. Avant toute estimation, vérifiez le taux effectivement applicable à la période étudiée.
Une dernière précision peut éviter un malentendu : optimiser le calendrier des quinzaines ne transforme pas le Livret A en placement à haut rendement. Cela permet simplement de ne pas laisser inutilement une somme en attente sur un compte moins rémunérateur lorsqu’un versement ou un retrait peut être anticipé. L’enjeu est surtout de garder une épargne disponible tout en comprenant comment elle est rémunérée.
Les bons réflexes à retenir
Pour un versement, gardez en tête la règle suivante : effectué du 1er au 15, il commence à produire des intérêts le 16 ; effectué du 16 à la fin du mois, il commence le 1er du mois suivant. Pour un retrait, la rémunération de la somme concernée s’arrête à la dernière quinzaine entière précédant l’opération.
La formule reste votre boussole : capital × taux annuel × nombre de quinzaines / 24. Dès que le solde ou le taux varie, découpez le calcul en périodes distinctes. Et si une estimation vous semble différente de celle de votre banque, vérifiez d’abord les dates de valeur et les taux retenus : c’est souvent là que se trouve l’écart.
Le Livret A n’a pas besoin de secrets pour être utile. En comprenant son calendrier, vous pouvez suivre vos intérêts avec davantage de clarté et organiser vos mouvements sans compliquer votre gestion. Quelques dates bien choisies ne changent pas une stratégie patrimoniale à elles seules, mais elles rappellent une règle précieuse : en matière d’épargne, les détails comptent — surtout lorsqu’ils se répètent toute l’année.